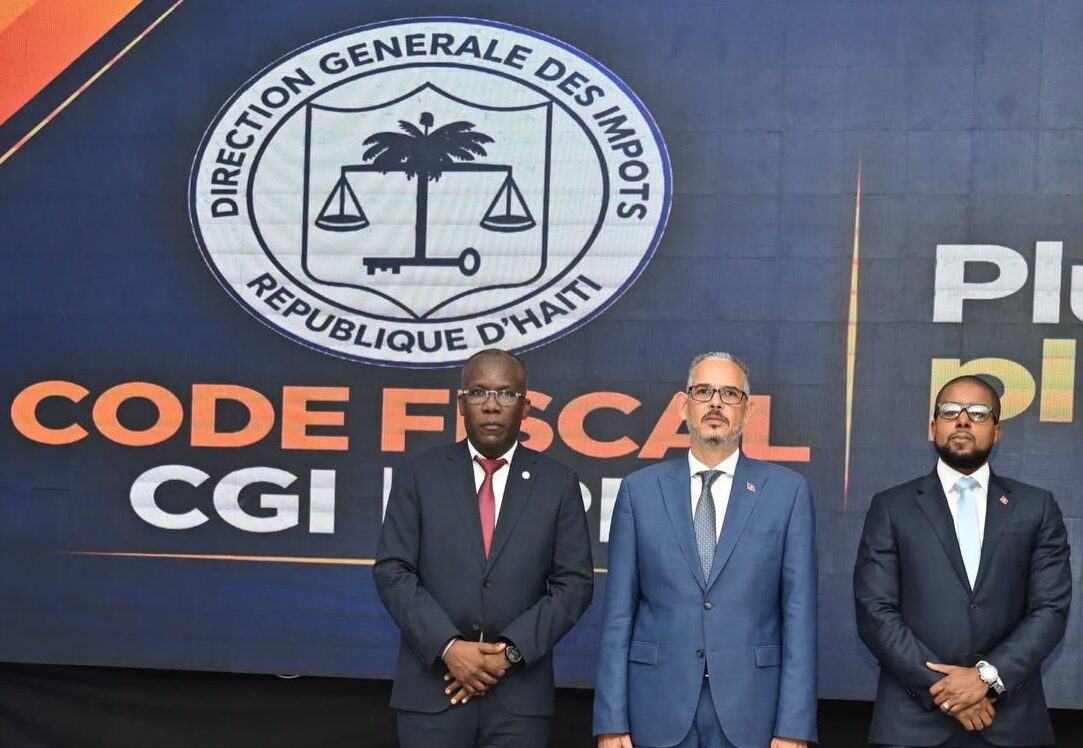
De 5 010 gourdes pour une vignette d’arme à feu à 25 000 gourdes, comment un État pourrait être aussi avide. De nombreux experts ont contribué à l’élaboration du code fiscal. On a observé quelques avancées notables, en dépit d’un déficit de communication considérable de la part du ministre Serge Collin, qui, après son expérience au FAES, évolue comme un prince au ministre des Finances (MEF)
Suite à la rémunération d’octobre 2026, certains agents de la fonction publique ont constaté une hausse de salaire, déduite de certaines taxes habituellement prélevées. Les impôts de revenus, initialement prélevés dans une fourchette de 16 000 à 20 000 gourdes, sont désormais déduits entre 8 000 et 10 000 gourdes. Certaines autres taxes, telles que l’assurance, la CAS, qui sont prélevées, ne sont pas en adéquation avec les services reçus. On doit revoir la gestion de l’OFATMA et mettre fin au financement d’une institution telle que la CAS, qui est infestée de corrompus. D’où l’importance de sa réforme.
En outre, concernant la liste des impositions dans le nouveau code fiscal, Serge Collin et consorts devraient fournir des explications sur la hausse significative de la vignette d’arme à feu. Un rapport émanant du Service de port d’arme à feu (SPAF) de la Police nationale d’Haïti (PNH) devrait mettre en évidence que l’augmentation illégale et incohérente de 20 000 gourdes imposée aux détenteurs d’armes à feu constituerait une perte de revenus pour la Direction générale des impôts (DGI). Résultats: les détenteurs d’armes à feu qui ont l’habitude d’acquérir la vignette à 5 010 devront s’abstenir en signe de protestation.
En conséquence, le nouveau code fiscal se présente comme un code mafieux et un outil d’exploitation destiné à appauvrir les plus vulnérables. C’est pourquoi il est impératif qu’un parlement établisse une commission pour investiguer et interroger les personnes ayant contribué à l’adoption de ce code fiscal jugé trompeur.
redaction@analyseht.com